Montrer le sommaire Cacher le sommaire
- Une réserve calculée à partir des dépenses
- Réduire les crédits coûteux avant d’investir
- La régularité plutôt que la course aux gains immédiats
- Ce que cela signifie en France
- Des objectifs d’épargne variés
- Questions fréquentes
- Quel montant exact dois-je avoir en réserve d’urgence ?
- Dois-je rembourser tous mes crédits avant d’investir ?
- Avec combien d’euros par mois puis-je commencer à investir ?
- Est-ce que consulter les cours en permanence sur mon téléphone est une bonne stratégie ?
- Où dois-je placer ma réserve d’urgence en France ?
En bref Avant d’investir, une personne doit d’abord sécuriser une réserve d’urgence couvrant trois à six mois de ses dépenses réelles, rembourser ses dettes coûteuses, puis épargner régulièrement de petits montants plutôt que de rechercher des gains rapides.
- Juan Vidal recommande de calculer une réserve d’urgence à partir des dépenses réelles mensuelles, non du salaire, soit trois à six mois de charges pour une protection optimale.
- Le désendettement doit précéder les placements, car les intérêts versés sur des crédits coûteux dépassent généralement les rendements espérés des investissements.
- L’investissement régulier de petits montants sur la durée prime sur les versements massifs ou la recherche de profits immédiats, le temps étant le principal allié de l’épargnant.
En Espagne, avant de placer son argent, Juan Vidal invite les épargnants à sécuriser leur budget face aux aléas du quotidien.
Dans cet extrait issu d’une publication espagnole dont le nom du média n’est pas indiqué, l’investisseur Juan Vidal défend une méthode progressive : comprendre ses dépenses, réduire les dettes coûteuses, puis constituer une réserve disponible avant d’envisager des placements.
Une réserve calculée à partir des dépenses
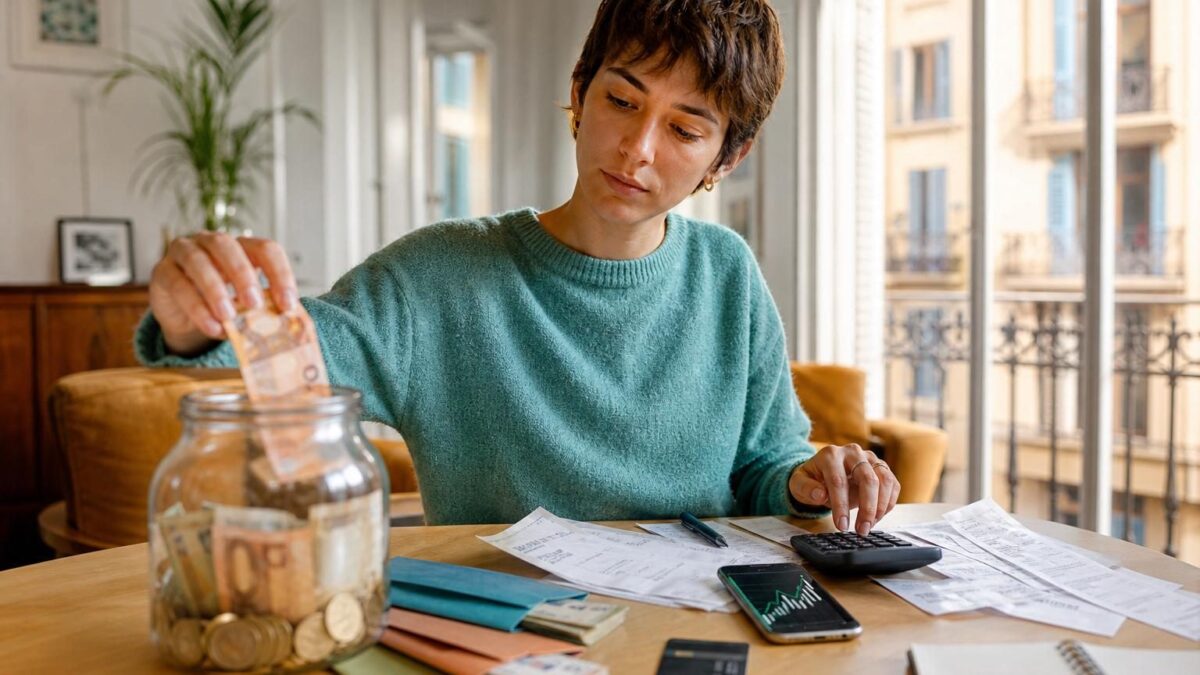
Le point de départ ne se trouve pas dans le montant du salaire, selon Juan Vidal. Il se situe dans ce qu’il reste réellement à la fin du mois et dans la répartition précise des dépenses. L’investisseur insiste sur la nécessité de suivre les sorties d’argent régulières : logement, alimentation, énergie, transports, assurances ou encore remboursements de crédits.
« La première chose à examiner n’est pas ce que l’on gagne, mais ce qu’il reste à la fin du mois et où cela part », explique Juan Vidal.
Sa recommandation repose sur la constitution d’un fonds destiné aux imprévus. Pour une personne dont les dépenses mensuelles atteignent 1 800 euros, il estime qu’une somme comprise entre 5 400 et 10 800 euros devrait être disponible. Cette fourchette correspond à trois à six mois de dépenses habituelles.
Le calcul ne porte donc pas sur le revenu brut. Deux personnes rémunérées de la même manière peuvent avoir des besoins très différents si l’une paie un loyer élevé, aide un proche ou supporte des mensualités de crédit plus lourdes.
- Trois mois de dépenses représentent le premier niveau de protection évoqué par Juan Vidal.
- Six mois constituent une réserve plus large face à une période sans revenu ou à une dépense exceptionnelle.
- L’argent prévu pour ce matelas doit rester facilement accessible.
Réduire les crédits coûteux avant d’investir
Juan Vidal place aussi le désendettement parmi les priorités. Il différencie les engagements qu’il juge supportables, comme un prêt immobilier à faible taux, des crédits à la consommation facturant des intérêts élevés.
Selon lui, conserver une dette chère tout en essayant de faire fructifier son épargne expose l’épargnant à un déséquilibre. Les gains espérés d’un placement ne compensent pas nécessairement le coût des intérêts versés chaque année.
« Une carte qui vous facture un intérêt élevé vous retire chaque année davantage que ce que vous allez raisonnablement gagner en investissant », avertit Juan Vidal.
Cette approche ne constitue pas une règle applicable à toutes les situations personnelles. Elle traduit l’avis de l’investisseur sur l’ordre des priorités : assainir les finances du foyer avant de prendre des risques sur les marchés.
La régularité plutôt que la course aux gains immédiats
Une fois la réserve constituée, Juan Vidal estime que le montant de départ compte moins que la capacité à investir régulièrement. Il évoque la possibilité de commencer avec 100 ou 200 euros par mois, sans faire de cette somme un seuil obligatoire.
L’idée consiste à programmer un versement à date fixe, idéalement au moment où le revenu arrive sur le compte. Cette organisation vise à mettre l’épargne de côté avant que les dépenses courantes ne réduisent la somme disponible.
L’investisseur met en garde contre la consultation compulsive des cours sur téléphone et contre la recherche de profits rapides. Il invite plutôt à considérer l’achat de titres comme la détention d’une part d’entreprise, avec une logique de long terme.
« Le bruit s’est multiplié. Ce qui se trouve en dessous, non », souligne Juan Vidal à propos de l’agitation des marchés.
Le temps comme allié de l’épargnant
Pour Juan Vidal, les années disponibles comptent davantage que la volonté de rattraper un retard par des versements massifs. Son message est simple : une stratégie suivie dans la durée peut être plus cohérente qu’une succession de décisions dictées par l’actualité financière.
José Manuel García Rolán, fondateur de Cónsul Capital Gestores XXI, partage cette prudence dans l’extrait. Il rappelle que l’argent conservé sans rendement peut perdre de son pouvoir d’achat sous l’effet de l’inflation. Il évoque des investissements accessibles à partir de 50 à 100 euros mensuels par l’intermédiaire de fonds d’investissement ou de plans de retraite, après la constitution d’une réserve de précaution.
Ce que cela signifie en France
En France, le principe d’une épargne de précaution est également courant dans l’éducation financière. Il ne correspond pas à une obligation légale et aucun montant unique ne convient à tous les foyers. La somme à conserver dépend notamment de la stabilité professionnelle, de la composition du ménage, du niveau des charges fixes et de l’existence ou non d’un patrimoine facilement mobilisable.
Pour un particulier français, un fonds d’urgence doit rester distinct de l’argent investi à long terme. Sa fonction est de faire face à une réparation urgente, à une baisse temporaire de revenus ou à une dépense imprévue, sans devoir vendre dans l’urgence un placement dont la valeur peut fluctuer.
Les livrets réglementés, lorsqu’une personne y est éligible, ou un compte bancaire disponible peuvent répondre à ce besoin de liquidité. Le choix dépend de la situation de chacun, des plafonds applicables et du niveau de disponibilité recherché. Un conseiller financier peut aider à distinguer l’épargne de sécurité des projets de placement, sans remplacer une analyse personnelle du budget.
Des objectifs d’épargne variés
L’extrait cite aussi une étude de la plateforme Lightyear. Parmi les investisseurs interrogés, 61 % déclarent vouloir accroître leur patrimoine. La préparation de la retraite concerne 41 % d’entre eux, tandis que 20,1 % cherchent à se protéger contre la hausse du coût de la vie. L’achat d’un logement est mentionné par 15,8 % des personnes concernées.
Ces objectifs ne répondent pas aux mêmes contraintes. Un projet immobilier à court terme appelle généralement une vigilance particulière sur le risque et la disponibilité des fonds. Une épargne pensée pour plusieurs années peut, elle, suivre une autre logique, à condition que le foyer ait déjà sécurisé ses besoins immédiats.
Un défi d’épargne adaptable
Pour les personnes qui peinent à mettre de l’argent de côté, l’article mentionne le défi des 100 enveloppes, associé à Richard Gracia. Son principe consiste à alimenter progressivement des enveloppes numérotées sur cent jours. La version citée peut permettre de réunir jusqu’à 5 000 euros, mais les montants peuvent être adaptés aux ressources de chaque foyer.
Cette méthode illustre surtout une idée : épargner peut être découpé en étapes modestes. Le rythme doit rester compatible avec les dépenses incontournables. Une réserve construite trop vite au prix de nouveaux crédits perdrait une grande partie de son intérêt.